Введение
Данный отчёт INTERKON INSIGHTS анализирует актуальные тренды и помогает инвесторам сформировать реалистичное представление о доходности и рисках на горизонте 2026–2030 годов.
| Регион | RUB |
|---|---|
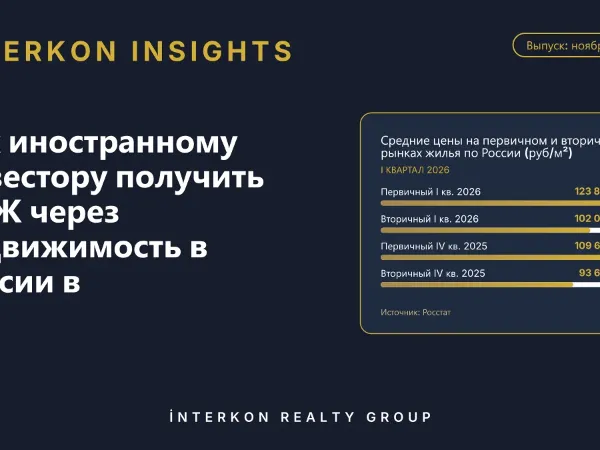
| Первичный I кв. 2026 | 123 884 RUB |
| Вторичный I кв. 2026 | 102 033 RUB |
| Первичный IV кв. 2025 | 109 624 RUB |
| Вторичный IV кв. 2025 | 93 699 RUB |
Источник: Росстат
Цены на жильё
По данным Росстата за I квартал 2026 года, средняя цена 1 м² на первичном рынке жилья в Российской Федерации составила 123884 RUB. В Москве этот показатель достиг 299552 RUB за квадратный метр. На вторичном рынке Санкт-Петербурга средняя цена 1 м² зафиксирована на уровне 179088 RUB.
Для инвесторов это означает, что дальнейший рост цен будет всё сильнее зависеть от локации, качества проекта и транспортной доступности.
Рынок аренды
Согласно данным Росстата за январь 2026 года, фактическая арендная плата за жильё выросла на 4,4% по сравнению с декабрём предыдущего года. Этот показатель отражает умеренный рост спроса на аренду в условиях высокой ключевой ставки и снижения доступности ипотеки.
Арендный рынок остаётся важным источником cash-flow для инвесторов, особенно в Москве и Санкт-Петербурге. Однако темпы роста арендных ставок пока отстают от динамики цен продажи, что влияет на период окупаемости объектов.
Инвесторам рекомендуется фокусироваться на ликвидных однокомнатных и двухкомнатных квартирах в районах с развитой инфраструктурой и высоким спросом со стороны молодых специалистов и мигрантов.
Анализ сроков амортизации
Срок амортизации рассчитывается как отношение цены объекта к годовой брутто-аренде. В условиях роста цен быстрее, чем арендных ставок, этот показатель в 2026 году продолжает увеличиваться. По большинству регионов Российской Федерации текущие сроки амортизации находятся в диапазоне 18–24 лет.
Инвесторам следует учитывать, что при текущих значениях доходность от аренды остаётся ниже альтернативных инструментов с фиксированной доходностью, однако обеспечивает защиту от инфляции и потенциальный рост капитальной стоимости.
Сравнение с Турцией (2026)
По состоянию на 2026 год сроки амортизации в ведущих городах Турции (Стамбул, Анкара) находятся в диапазоне 14–17 лет — заметно ниже российских показателей. Это связано с более высоким уровнем арендной доходности на турецком рынке при сопоставимых ценах в пересчёте на валюту. Российским инвесторам, рассматривающим диверсификацию, Турция предлагает более короткий период возврата капитала, однако несёт в себе валютные и регуляторные риски.
Стоимость строительства
Рост стоимости строительства в 2026 году остаётся одним из ключевых факторов, поддерживающих цены на первичном рынке. Увеличение цен на материалы, логистику и рабочую силу приводит к тому, что новые проекты выходят на рынок с более высокой себестоимостью.
Девелоперы вынуждены либо повышать цены, либо снижать маржинальность проектов. Для инвесторов это означает, что объекты, приобретённые на этапе котлована, по-прежнему сохраняют потенциал капитализации, однако требуют тщательной проверки репутации застройщика и стадии готовности проекта.
В условиях высокой стоимости финансирования особенно привлекательны проекты с высокой стадией готовности и минимальным риском переноса сроков сдачи.
Прогнозы 2026-2030
Прогноз динамики российского рынка жилья на 2026–2030 годы представлен в трёх сценариях. Все прогнозы носят оценочный характер и не являются инвестиционной рекомендацией.
| Показатель | Сценарий | 2026-2027 | 2028-2030 | Ключевые допущения |
|---|---|---|---|---|
| Цена жилья (рост) | Иймсер | 7–10% в год | 5–8% в год | Снижение ключевой ставки ниже 10%, рост реальных доходов, высокий спрос |
| Цена жилья (рост) | Базовый | 4–6% в год | 3–5% в год | Ключевая ставка 11–13%, умеренный рост экономики, стабильный спрос |
| Цена жилья (рост) | Котимсер | 0–2% в год | –1–2% в год | Ставка выше 15%, стагнация доходов, избыток предложения |
| Арендная плата (рост) | Базовый | 5–7% в год | 4–6% в год | Инфляция 6–8%, стабильный миграционный приток в крупные города |
| Срок амортизации | Базовый | 19–22 года | 20–24 года | Рост цен опережает рост арендных ставок на 1–2 п.п. |
| Стоимость строительства | Базовый | 6–9% в год | 5–7% в год | Умеренный рост цен на материалы и рабочую силу |
В базовом сценарии ожидается дальнейшее удлинение сроков амортизации. Иймсер сценарий возможен только при существенном смягчении денежно-кредитной политики.
Заключение
Рынок жилья России в конце 2026 года характеризуется замедлением ценового роста, умеренной арендной доходностью и растущими сроками амортизации. Наиболее устойчивые результаты демонстрируют качественные объекты в Москве, Санкт-Петербурге и крупных региональных центрах с положительной миграционной динамикой.
Инвесторам рекомендуется диверсифицировать портфель, уделять повышенное внимание cash-flow и тщательно анализировать локацию и стадию строительства. Объекты с относительно коротким сроком амортизации (до 18 лет) и потенциалом роста арендных ставок сохраняют наибольшую привлекательность в текущих условиях.
Для принятия инвестиционных решений следует регулярно отслеживать официальные данные Росстата, динамику ключевой ставки Банка России и изменение себестоимости строительства. Взвешенный подход позволит эффективно работать на российском рынке недвижимости в период 2026–2030 годов.
Этот материал подготовлен İNTERKON REALTY GROUP и İNTERKON INSIGHTS исключительно в информационных целях. Данные собраны из общедоступных официальных источников (Росстат). Сроки амортизации рассчитаны на основе валовой доходности. Данная статья не является инвестиционной рекомендацией. Перед принятием инвестиционного решения рекомендуется обратиться за профессиональной консультацией. İNTERKON REALTY GROUP и İNTERKON INSIGHTS не несут ответственности за ущерб, возникший в результате использования данной информации.