



Wie wirkt sich eine Zinserhöhung auf die Nachfrage und die Preise von Immobilien aus?
Steigen die Zinsen, erhöhen sich die monatlichen Raten für Immobilienkredite. Dies verringert insbesondere die Kaufkraft von Haushalten mit mittlerem und gehobenem Einkommen. Da in Konya ein hoher Anteil der Immobilienkäufe über Kredite finanziert wird, führt jede Erhöhung um 100 Basispunkte zu einer spürbaren Abkühlung der Nachfrage.
Nachlassende Nachfrage bringt Verkäufer dazu, Preise zu senken. Besonders in Projekten mit Lagerbestand und bei neu fertiggestellten Immobilien zeigt sich dieser Effekt besonders schnell. Käufer schieben ihre Entscheidungen auf, das Verkaufsvolumen geht zurück.
Wie verhält sich der Konya-Immobilienmarkt in Niedrigzinsphasen?
Sinken die Zinsen, steigt die Nutzung von Immobilienkrediten deutlich an. Mehr Menschen nutzen die Gelegenheit, Eigentum zu erwerben. Dies führt sowohl bei Bestandsimmobilien als auch bei Grundstücken und Neubauprojekten zu einem Nachfrageboom.
Die steigende Nachfrage treibt die Preise nach oben. Besonders deutlich ist dieser Effekt in den beliebten Lagen von Meram, Karatay und Selçuklu. Während das Verkaufsvolumen zunimmt, gewinnen auch die Grundstückspreise parallel an Dynamik.
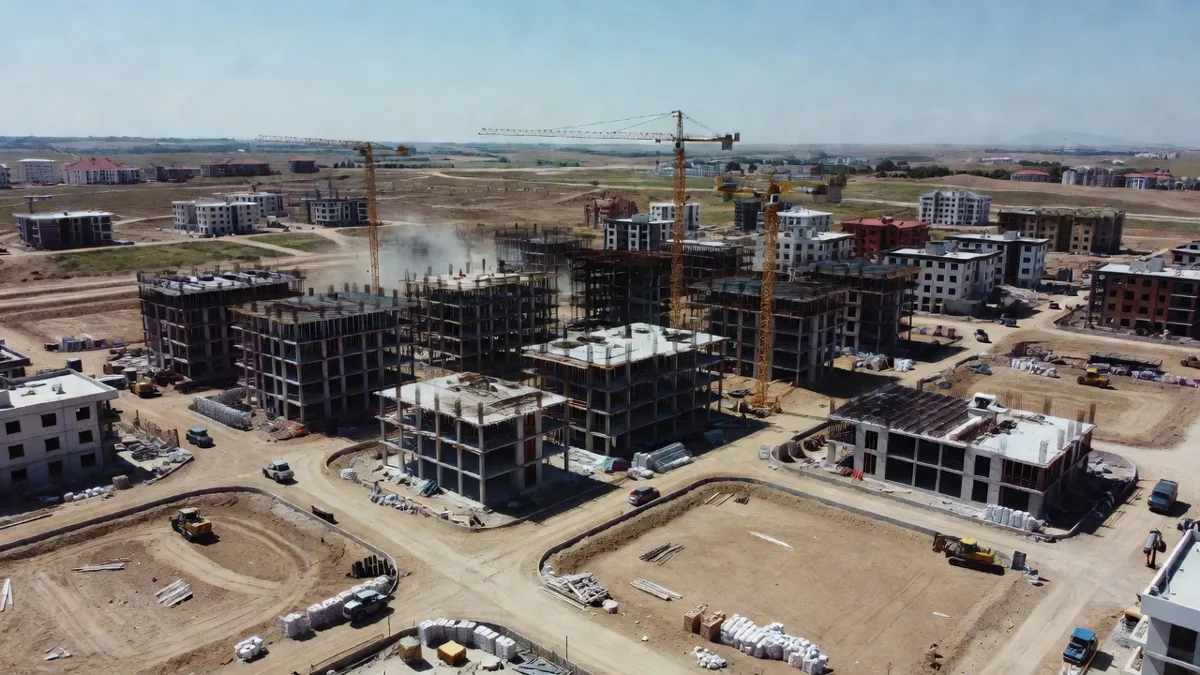
Drei zentrale Faktoren, die die monatliche Kreditrate bestimmen
Die monatliche Rate eines Immobilienkredits wird durch folgende Faktoren beeinflusst:
- Leitzins der Zentralbank und die von den Banken angewandten Kreditzinsen
- Kredithöhe und Laufzeit
- Beleihungsquote (welcher Prozentsatz des Gutachterwerts der Immobilie finanziert wird)
Diese drei Faktoren hängen eng zusammen. Je länger die Laufzeit, desto höher zwar die Gesamtzinskosten, aber desto niedriger die monatliche Rate. Aktuelle Zinssätze sollten Sie immer direkt bei Ihrer Bank erfragen.
Verkaufsvolumen und Investitionsstrategie bei hohen Zinsen
In einem Hochzinsumfeld geht das Verkaufsvolumen zurück. Diese Phase kann für Käufer mit Eigenkapital attraktive Gelegenheiten schaffen. Für Kreditkäufer hingegen steigt nicht nur die monatliche Belastung, sondern auch die strengen Kreditvergabekriterien der Banken greifen.
In dieser Zeit ist eine Investition in Grundstücke im Vergleich zu Wohnimmobilien weniger betroffen, da Grundstücke seltener fremdfinanziert werden. Bei Gewerbeimmobilien steht die Mietrendite dagegen in direkterem Wettbewerb mit den Zinsniveaus.
Kauf-, Verkaufs- und Vermietungsentscheidungen je nach Zinsentwicklung
In Zeiten steigender Zinsen:
- Holen Sie vor dem Verkauf Ihrer aktuellen Immobilie mindestens von 3–4 verschiedenen Banken aktuelle Kreditangebote ein.
- Bei einem Kauf sollten Sie möglichst mit Eigenkapital oder nur geringem Kreditanteil agieren.
- Überprüfen Sie die Mietrenditen neu – hohe Zinsen wirken sich indirekt auch auf die Mietnachfrage aus.
In Niedrigzinsphasen ermöglicht schnelles Handeln Vorteile. Dennoch sollte man nicht überstürzt vorgehen, sondern Lage, Bebauungsplan und Infrastrukturentwicklung genau prüfen.
Häufig gestellte Fragen
Fallen die Immobilienpreise zwangsläufig, wenn die Zinsen steigen?
Nicht zwangsläufig. Die Preisanstiege verlangsamen sich jedoch oder kommen zum Stillstand. Ein Rückgang des Verkaufsvolumens kann Verkäufer zu Preisnachlässen zwingen. In Regionen mit sehr begrenztem Angebot können die Preise jedoch widerstandsfähig bleiben.
Welcher Zusammenhang besteht zwischen Immobilienkreditzinsen und Einlagenzinsen?
Steigen die Einlagenzinsen, erhöhen Banken in der Regel auch die Zinsen für Immobilienkredite. Dadurch werden Sparer stärker zu Festgeldern gelenkt und die Kreditnachfrage gleichzeitig gedämpft.
Sollte ich meinen Kauf aufschieben, wenn ich mit fallenden Zinsen rechne?
Diese Entscheidung hängt von Ihrem Budget, Ihrer Dringlichkeit und Ihrer Risikobereitschaft ab. Es gilt, die Kosten entgangener Chancen während der Wartezeit mit den möglichen Einsparungen durch niedrigere Zinsen abzuwägen. Beobachten Sie aktuelle Daten der TCMB und der Banken.
Wenn Sie in Konya und Umgebung eine Immobilie, ein Grundstück oder eine Gewerbeimmobilie kaufen oder verkaufen möchten, empfehlen wir Ihnen, die aktuellen Zinssätze bei Ihrer Bank zu prüfen und sich von einem professionellen Immobilienberater unterstützen zu lassen.